
Рискът в Черно море се превръща в постоянен разход за бизнеса: Какво означава това за България?
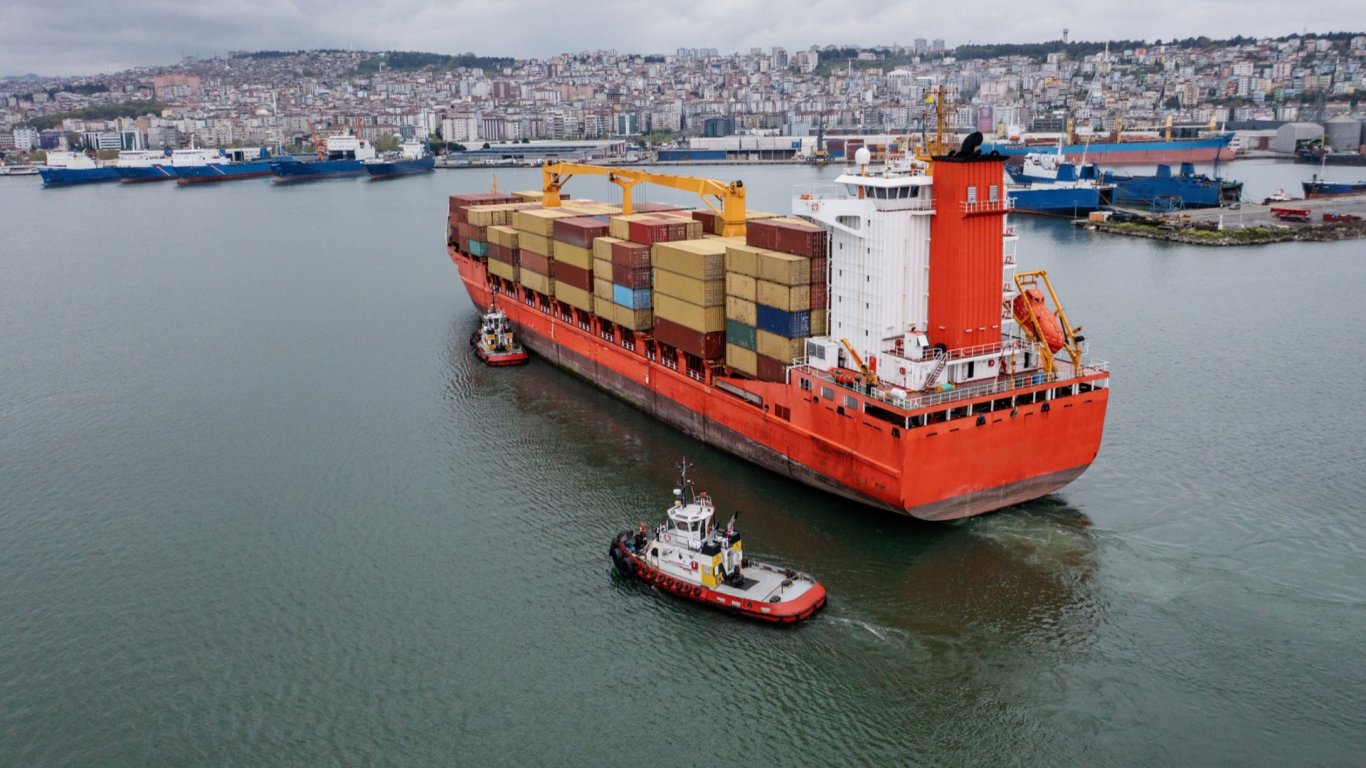
Износът на зърно и метали е под натиск, а цената за превоз по някои маршрути се е увеличила повече от 2 пъти
Атаките срещу търговски кораби в българската и румънската икономическа зона на Черно море изостриха опасенията за сигурността на корабоплаването и бъдещето на регионалната търговия. Българските власти засега не отчитат прекъсване на доставките на зърно. Разминаването между спокойствието на пазара към момента и нарастващите рискове поставя въпроса колко дълго търговията ще издържи на натиска на войната.
Черно море официално стана високорискова зона за морското застраховане, след като на 16 септември 2026 г. Съвместният военен комитет (Joint War Committee - JWC) към лондонския застрахователен пазар разшири обхвата на районите с повишен военен риск до почти целия морски басейн. Досега в списъка бяха включени основно водите край Русия и Украйна, а сега той обхваща и останалата част от Черно море, с изключение на териториалните води на България, Румъния, Турция и Грузия.
Решението не означава забрана за корабоплаване. То обаче променя условията, при които корабособствениците и търговците могат да използват маршрута. Застрахователите могат да изискват предварително уведомяване за плаването, допълнително покритие за военен риск и по-високи премии. Размерът им зависи от кораба, товара, пристанищата и конкретния маршрут.
Това означава, че икономическите последствия от войната вече не се ограничават до повредени пристанища и унищожени товари. Рискът се превръща в постоянен разход за бизнеса и може да направи някои доставки неизгодни дори когато плаването остава физически възможно.
Ситуацията се изостри допълнително в началото на октомври. На 5 и 6 октомври 3 търговски кораба бяха атакувани с въздушни и морски безпилотни апарати в изключителните икономически зони на Румъния и България, като 2 от тях потънаха. Според оценката на компанията за морска сигурност „Амбри“ (Ambrey) е много вероятно корабите да са били избрани заради връзките им с украинския износ на зърно. Това е оценка на компанията, а не окончателно установен от разследването факт.
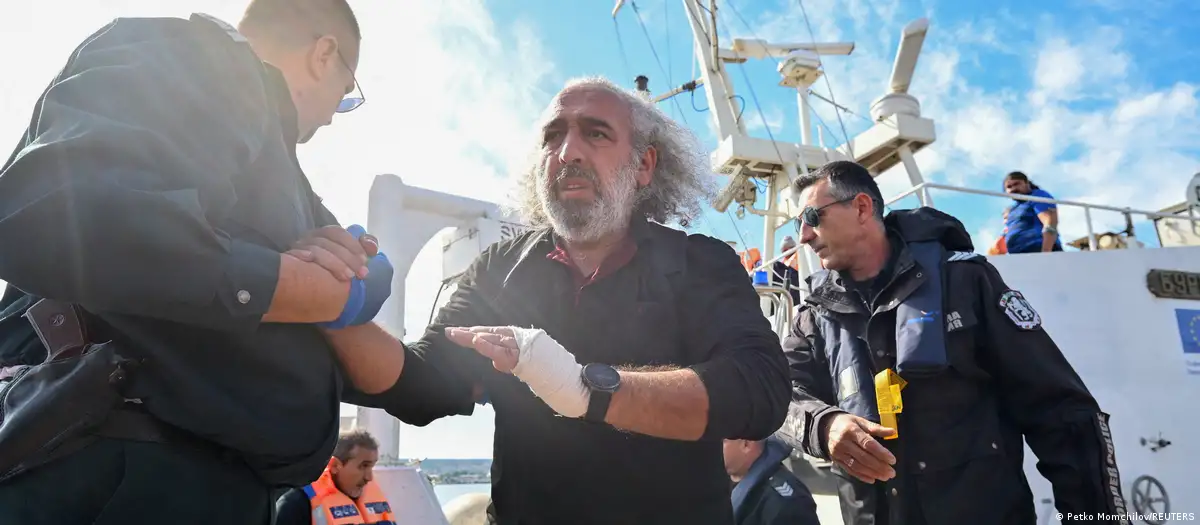
На 6 октомври българските власти съобщиха за атаки срещу 2 търговски кораба в българската изключителна икономическа зона. Единият - „Алфа Ватан“ (Alfa Watan), плаващ под флага на Того, потъна, а другият - „Ейбъл“ (Able), под флага на Палау, беше повреден и обхванат от пожар. Екипажът на втория кораб беше евакуиран. Произходът на атаките се разследва, като украинският президент Володимир Зеленски обвини Русия, а Москва не е поела отговорност.
За търговията това е съществена промяна: корабите вече са изложени на риск не само в непосредствена близост до украинските пристанища, но и в западната част на Черно море, през която преминават маршрути към дунавските пристанища и европейските пазари.
Зърното е сред най-засегнатите стоки
Най-пряко засегнат е износът на зърно и маслодайни култури. Украйна и Русия са сред основните доставчици на пшеница за международните пазари, а черноморските пристанища имат ключова роля за износа им. Проблемите с пристанищната инфраструктура, опасността за корабите и поскъпването на застраховките ограничават възможностите за доставки към Египет, Турция, Бангладеш и други големи вносители.
Според „Файненшъл таймс“ украинските пристанища са работили с под 30% от капацитета си на фона на засилените руски атаки срещу инфраструктурата в Одеса и други черноморски райони. Това затруднява износа и оставя част от земеделската продукция без възможност за своевременна реализация.
Същевременно износителите не могат лесно да пренасочат всички товари към река Дунав. Дунавските пристанища разполагат с по-ограничен капацитет, а струпването на кораби при канала Сулина забавя доставките. Към 5 октомври около 80 кораба са чакали да влязат в канала, а приблизително 40 - да излязат.
Тези задръствания увеличават времето за превоз и блокират плавателни съдове, които иначе биха могли да обслужват други товари. В резултат проблемът не е само в наличието на безопасен маршрут, а и в това дали по него може да се превозва достатъчно продукция в необходимия срок.
Цената за превоз по някои маршрути се увеличава повече от 2 пъти
Рискът се отразява пряко върху цената на транспорта. Според данни на специализирани пазарни източници, цитирани в предишни анализи на черноморския пазар, през лятото и началото на есента на 2026 г. ставките за превоз на зърно по някои маршрути са се увеличили повече от 2 пъти, а при отделни направления - почти 4 пъти. Това не е универсално увеличение за всички кораби и товари, а показател за движението на цените по конкретни направления.
Показателен е и примерът с превоза на украинска царевица от дунавски пристанища до Египет. В началото на октомври цената е достигнала приблизително 105 долара за тон според данни, цитирани от специализираното издание Baird Maritime. При стоки с нисък марж подобен транспортен разход може да погълне значителна част от приходите на износителя.
За сравнение, през август цената на австралийската пшеница за някои доставки е достигала около 320 долара за тон, докато черноморската пшеница се е предлагала за приблизително 260-280 долара за тон. Става дума за конкретни пазарни котировки, а не средни цени за всички доставки. Разликата показва защо черноморските маршрути остават конкурентен, но и колко важно е предимството му в цената да не бъде заличено от по-скъпия транспорт.
Когато застраховките и навлото (цената на превоз - б.р.) нарастват, търговците имат няколко възможности: да приемат по-ниска печалба, да поискат по-висока цена от купувача или да отложат доставката. Последният вариант може да доведе до натрупване на непродадена продукция, недостиг на складови площи и по-ниски изкупни цени за земеделските производители.
Русия също губи възможности за износ
Проблемите не засягат само Украйна. През експортния сезон от юли 2025 г. до юни 2026 г. Русия е изнесла 46,3 млн. тона зърно през пристанищата на Черно и Азовско море - около 90% от общия ѝ морски износ на зърно. За сравнение, балтийските пристанища са обработили около 1 млн. тона зърно за същия период.
Тази разлика показва колко трудно е големите количества да бъдат прехвърлени към други морски басейни. Алтернативният износ през Балтийско море изисква допълнителен железопътен транспорт, свободни терминали, складове и лаборатории за проверка на продукцията. Капацитетът на тези звена е ограничен, което води до забавяния и затруднява предлагането на руско зърно.
На 7 октомври S&P Global съобщи, че консултантското звено CERA е понижило прогнозата си за руския износ на пшеница до 32,5 млн. тона спрямо 42,5 млн. тона в оценката си от 25 септември. Новата прогноза предполага, че черноморският износ ще се нормализира през януари 2027 г. Разликата е 10 млн. тона, или около 24% спрямо предишната прогноза.
Това не означава автоматично загуба на приходи в същия размер, тъй като част от продукцията може да бъде изнесена по други маршрути, а цените също се променят. Но прогнозата показва мащаба на несигурността и зависимостта на руския зърнен износ от черноморската инфраструктура.
Пазарът на храни вече усеща прекъсванията
Последствията достигат и до международните цени на храните. На 2 октомври Организацията на ООН по прехрана и земеделие (ФАО) съобщи, че световният индекс на цените на храните е достигнал 136 пункта през септември - с 1,5% повече спрямо август и с 5,8% над нивото от година по-рано. Индексът на зърнените култури се е увеличил с 5,1% за месец, а световните цени на пшеницата - с 6,3%. ФАО посочва логистичните затруднения в Черноморския регион сред причините за поскъпването, наред с неблагоприятното време и други фактори на предлагането. Когато големи вносители като Египет не могат да разчитат на обичайните количества от Черно море, те трябва да търсят алтернативни доставчици. Това може да означава по-дълъг транспорт, по-високи разходи и конкуренция за наличната продукция от други региони.
Възможният ефект се разпространява по веригата - от зърното и фуражите до брашното, хляба и месото. Но поскъпването на международните котировки не се пренася автоматично и в същия размер върху потребителските цени. Значение имат запасите, местното производство, договорите за доставка и делът на транспорта в крайната цена.
По какво Черно море се различава от Червено море и Ормузкия проток
Сравнението с други кризисни морски маршрути показва, че икономическият ефект зависи от вида на товарите и наличието на алтернативи.
При Червено море и Суецкия канал основният проблем за контейнерните превози между Азия и Европа е отклоняването на корабите около нос Добра надежда. Това удължава пътуването, увеличава разходите за гориво и забавя доставките на промишлени компоненти, потребителски стоки и други товари. Търговията може да продължи, но по по-дълъг и скъп маршрут. През юли 2026 г. лондонският застрахователен пазар разшири високорисковата зона в Червено море след нови атаки срещу кораби, което доведе до рязко увеличение на военните застрахователни премии по някои направления.
При Ормузкия проток рискът е по-пряко свързан със световните доставки на суров петрол, нефтопродукти и втечнен природен газ. На 8 октомври „Ройтерс“ съобщи за засилване на заплахите срещу корабоплаването и намаляване на движението през протока на фона на конфликта с Иран. Осми месец възможностите за пренасочване на енергийните доставки са ограничени, а продължителните прекъсвания оказват силен натиск върху петролните пазари и цените на горивата.
Черно море има друга особеност: то е ключов изход за продукцията на конкретни държави и пристанища. Не е достатъчно корабите просто да изберат друг път, ако терминалите са повредени, достъпът до тях е опасен или алтернативните пристанища нямат свободен капацитет. Затова кризата може да ограничи самия обем на износа, а не само да удължи пътуването.
Какви са рисковете за България
За България последиците могат да се проявят в няколко посоки. Пристанищата във Варна и Бургас биха могли да привлекат част от пренасочените товари, но това не е автоматична икономическа полза. Необходими са свободен капацитет, подходящи терминали, складове и ефективни железопътни и автомобилни връзки.
Българските производители и търговци на пшеница, царевица и слънчоглед също могат да бъдат засегнати. По-високите международни цени могат да създадат възможности за износителите, но по-скъпото навло и застраховане могат да намалят тези ползи. За вносителите и промишлените предприятия рискът е свързан със забавени доставки и по-високи разходи за суровини.
Допълнителна несигурност създават атаките в българската изключителна икономическа зона. Макар тя да е извън териториалните води на страната, инцидентите показват, че опасността за търговските кораби вече се разпростира в близост до основните български морски маршрути. Според оценката на Ambrey корабите, които нямат връзка с украинската търговия, не попадат в основния профил на досегашните цели. Компанията обаче предупреждава за увеличен риск от погрешно разпознаване, съпътстващи щети и неексплодирали боеприпаси в западната част на Черно море.
През следващите седмици ключови показатели ще бъдат обемите на износа през украинските черноморски и дунавски пристанища, цените на навлото и застраховките, разликите между черноморските и алтернативните цени на зърното и сигурността на корабоплаването край България и Румъния.
Основният риск е Черно море постепенно да загуби част от търговската си привлекателност дори без формално затваряне на маршрутите ако корабособствениците започнат трайно да избягват региона, а застрахователите поддържат високи премии, износителите ще плащат повече, част от товарите ще се пренасочват, а някои доставки може да отпаднат изцяло. За България това означава по-скъпа логистика, по-голяма несигурност за пристанищата и земеделския сектор и риск от допълнителен натиск върху цените на храните.




Коментари в сайта (0)
Все още няма коментари. Бъди първият!